최근 부동산 대출 뉴스에 「수도권 전세대출 2억」「규제지역 LTV 40%」가 자주 같이 나옵니다. 둘 다 한도를 조인다는 인상은 비슷하지만, 걸리는 사람·상품이 다릅니다. 이사·전세 갈아타기·매수를 앞둔 실수요자 기준으로, 숫자만 먼저 갈라 보겠습니다.
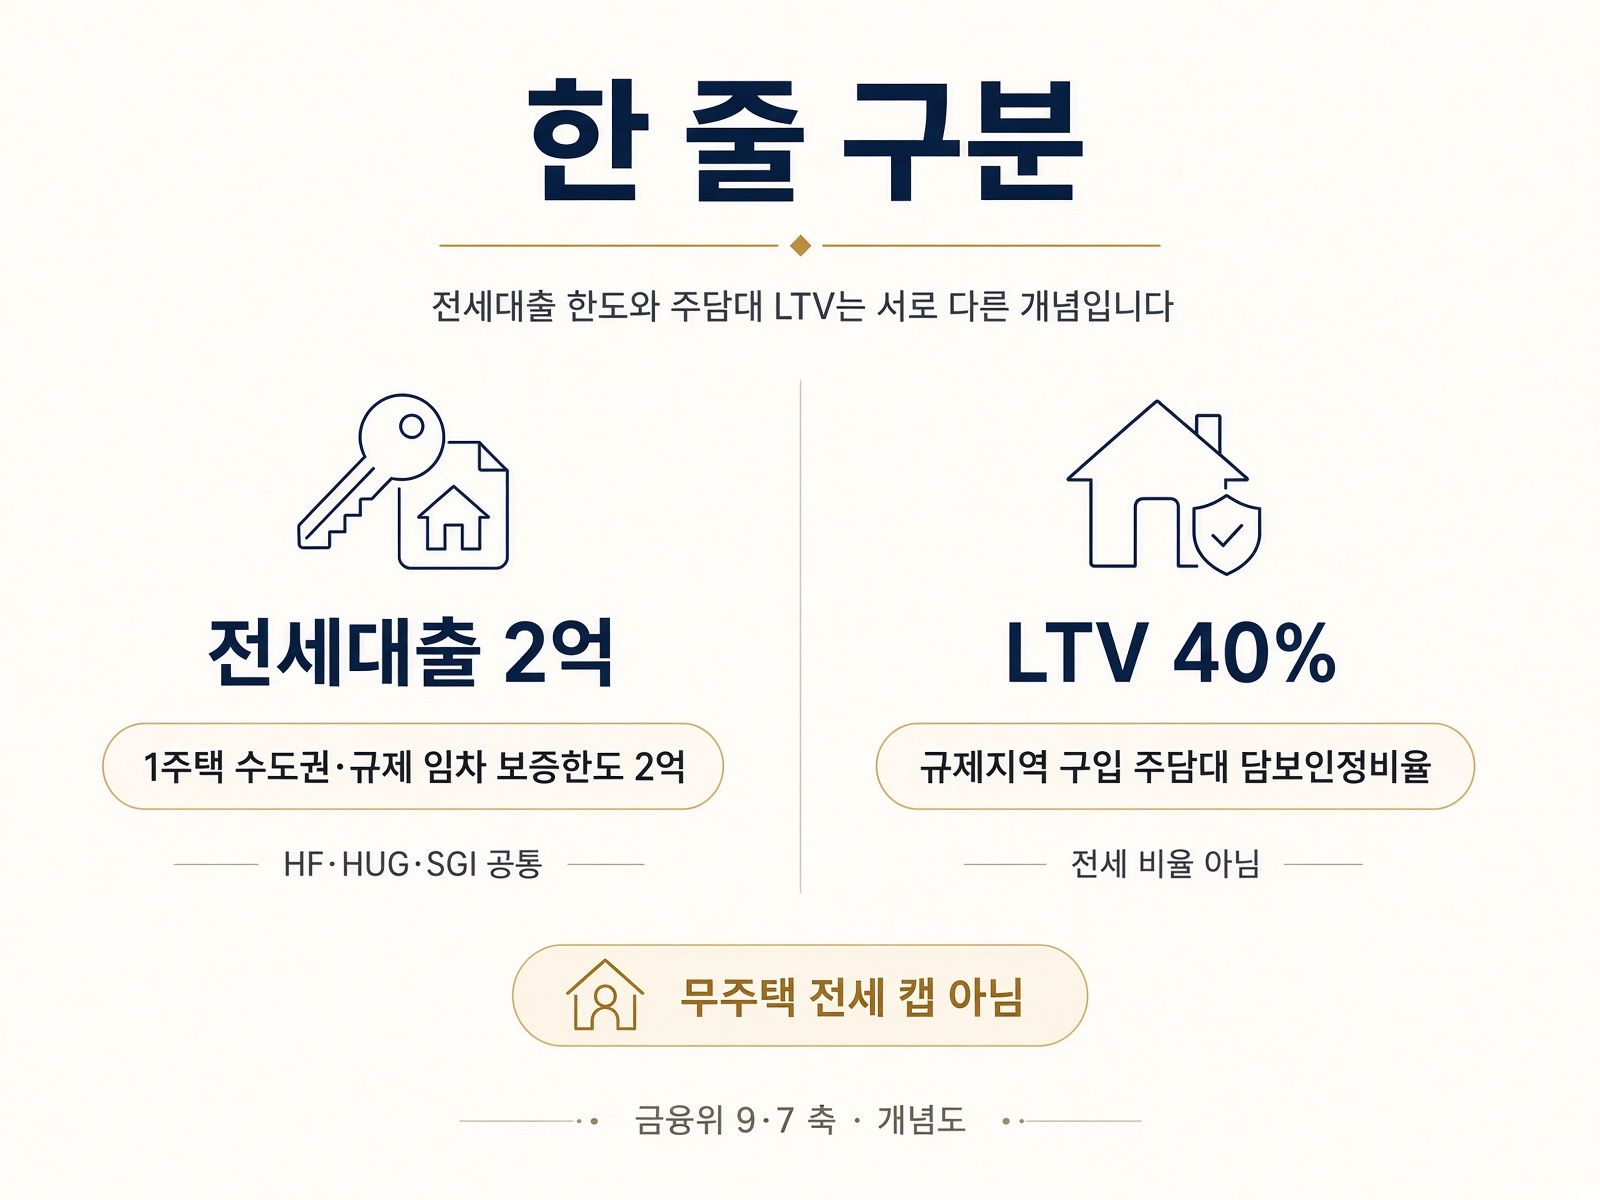
📷 사진 1 · 전세 2억 vs LTV 40% 한 줄 구분 인포
한 줄로만 구분하면
전세대출 2억은 금융위 9·7 가계부채 추가 관리방안(발표 2025-09-07, 시행 2025-09-08)에서, 1주택자가 수도권·규제지역에서 전세(임차)를 빌릴 때 보증한도를 HF·HUG·SGI 공통 2억으로 맞춘 조치입니다. 보유 집 소재지는 따지지 않고, 빌리는 집이 수도권 또는 규제지역이면 적용됩니다. 무주택자 전세 한도를 2억으로 깎은 조치가 아닙니다.
LTV 40%는 같은 9·7에서 출발한 규제지역 주택구입용 주담대 담보인정비율입니다(당시 강남3구·용산 등에서 50%→40%). 전세대출 비율이 아닙니다. 규제지역이 나중에 추가되면(예: 동탄·기흥·구리 효력 2026-07-01) 그 지역 주담대에도 같은 40% 프레임이 붙는 식으로 읽으면 됩니다. 비규제지역 주담대 LTV는 보도상 70% 유지입니다.
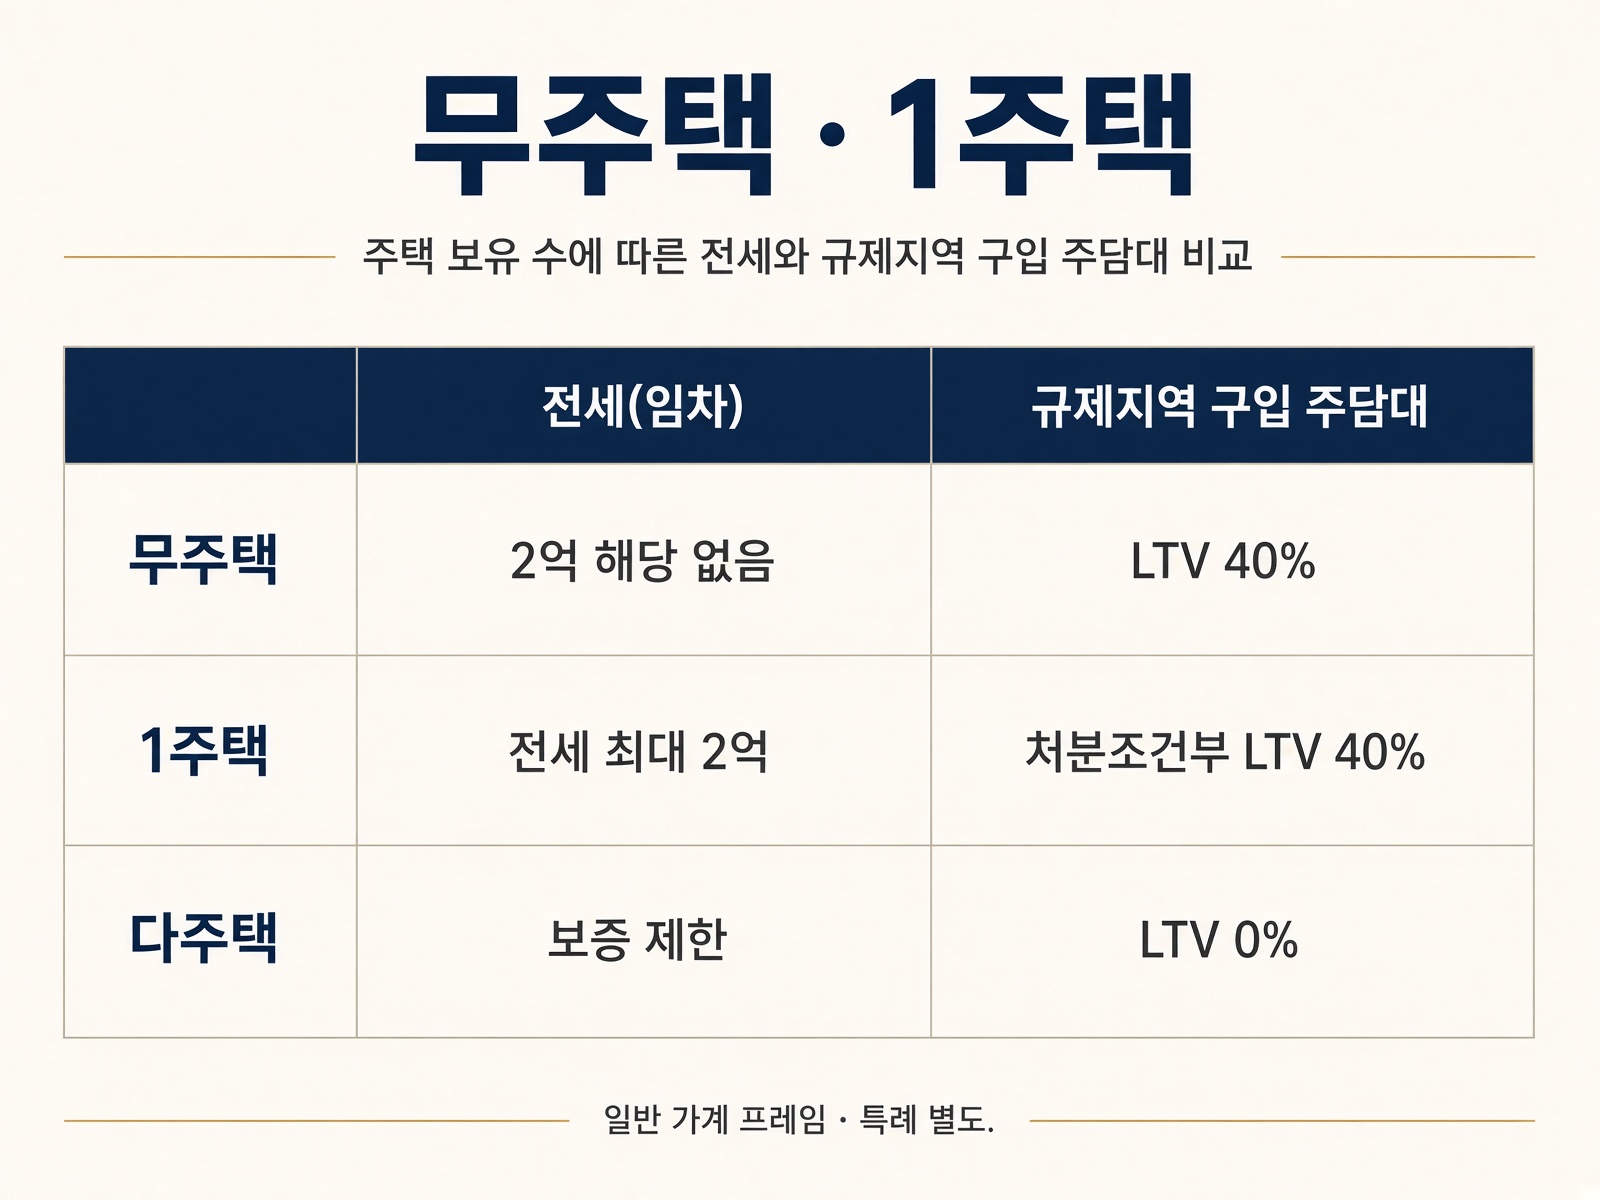
📷 사진 2 · 무주택 vs 1주택 전세·주담대 비교표 인포
무주택 vs 1주택, 표로 보면
| 구분 | 전세(임차)대출 | 규제지역 구입 주담대 |
|---|---|---|
| 무주택 | 9·7 「2억 일원화」해당 없음. 기관 한도·보증비율(보도상 수도권·규제 80% / 그 외 90% 프레임) 유지. 실제 한도는 보증금×비율·DSR·은행 심사 | 무주택·처분조건부 1주택 기준 LTV 40%(+가격대별 한도·DSR) |
| 1주택(일반) | 수도권·규제지역 임차 시 최대 2억(’25.9.8~). ’27.1.1부터 보증비율 추가 축소(수도권·규제 70% / 그 외 80%) 예정 | 처분조건부 1주택은 무주택과 같은 LTV 칸(40%). 그 외·다주택은 사실상 막힘(수도권 구입 목적 LTV 0% 등) |
| 비거주·실거주이력 없는 1주택 | 2027-01-01부터 신규·만기연장 원칙 금지(8·13). 아래 3요건 AND | 구입 주담대 축과 별개 — 전세 핀셋 |
| 다주택 | 보증 제한(기존). 실행 후 추가매수로 다주택이 되면 회수 | 수도권 구입 목적 주담대 LTV 0% 프레임 |
규제지역은 국토부가 지정하는 투기과열·조정대상 등이고, 목록은 날짜마다 바뀝니다. 글에 “전국 확정 리스트”처럼 고정하지 않는 편이 맞습니다. 지정되면 LTV 40% 같은 강화 규제가 바로 붙는다고 보면 됩니다.
예산에서 숫자가 갈리는 지점
전세 쪽: 1주택자가 수도권·규제지역 전세를 구할 때, 예전엔 기관별로 2억~3억대 한도가 갈렸다면 지금은 공통 2억 천장입니다. 무주택 전세는 이 천장 자체가 적용되지 않지만, 보증금·소득·DSR 때문에 실제 한도는 더 낮아질 수 있습니다.
매수 쪽: 규제지역에서 같은 시가라면, LTV 40%는 예전 50%보다 담보로 인정받는 비율이 줄어든 셈입니다. 여기에 수도권·규제지역 가격대별 주담대 한도(보도상 시가 15억 이하 6억 / 15~25억 4억 / 25억 초과 2억)와 은행 DSR(보도상 은행 40% 등)이 같이 걸립니다. 8·13 대책은 이 LTV·한도 축을 유지한다고 명시했습니다.
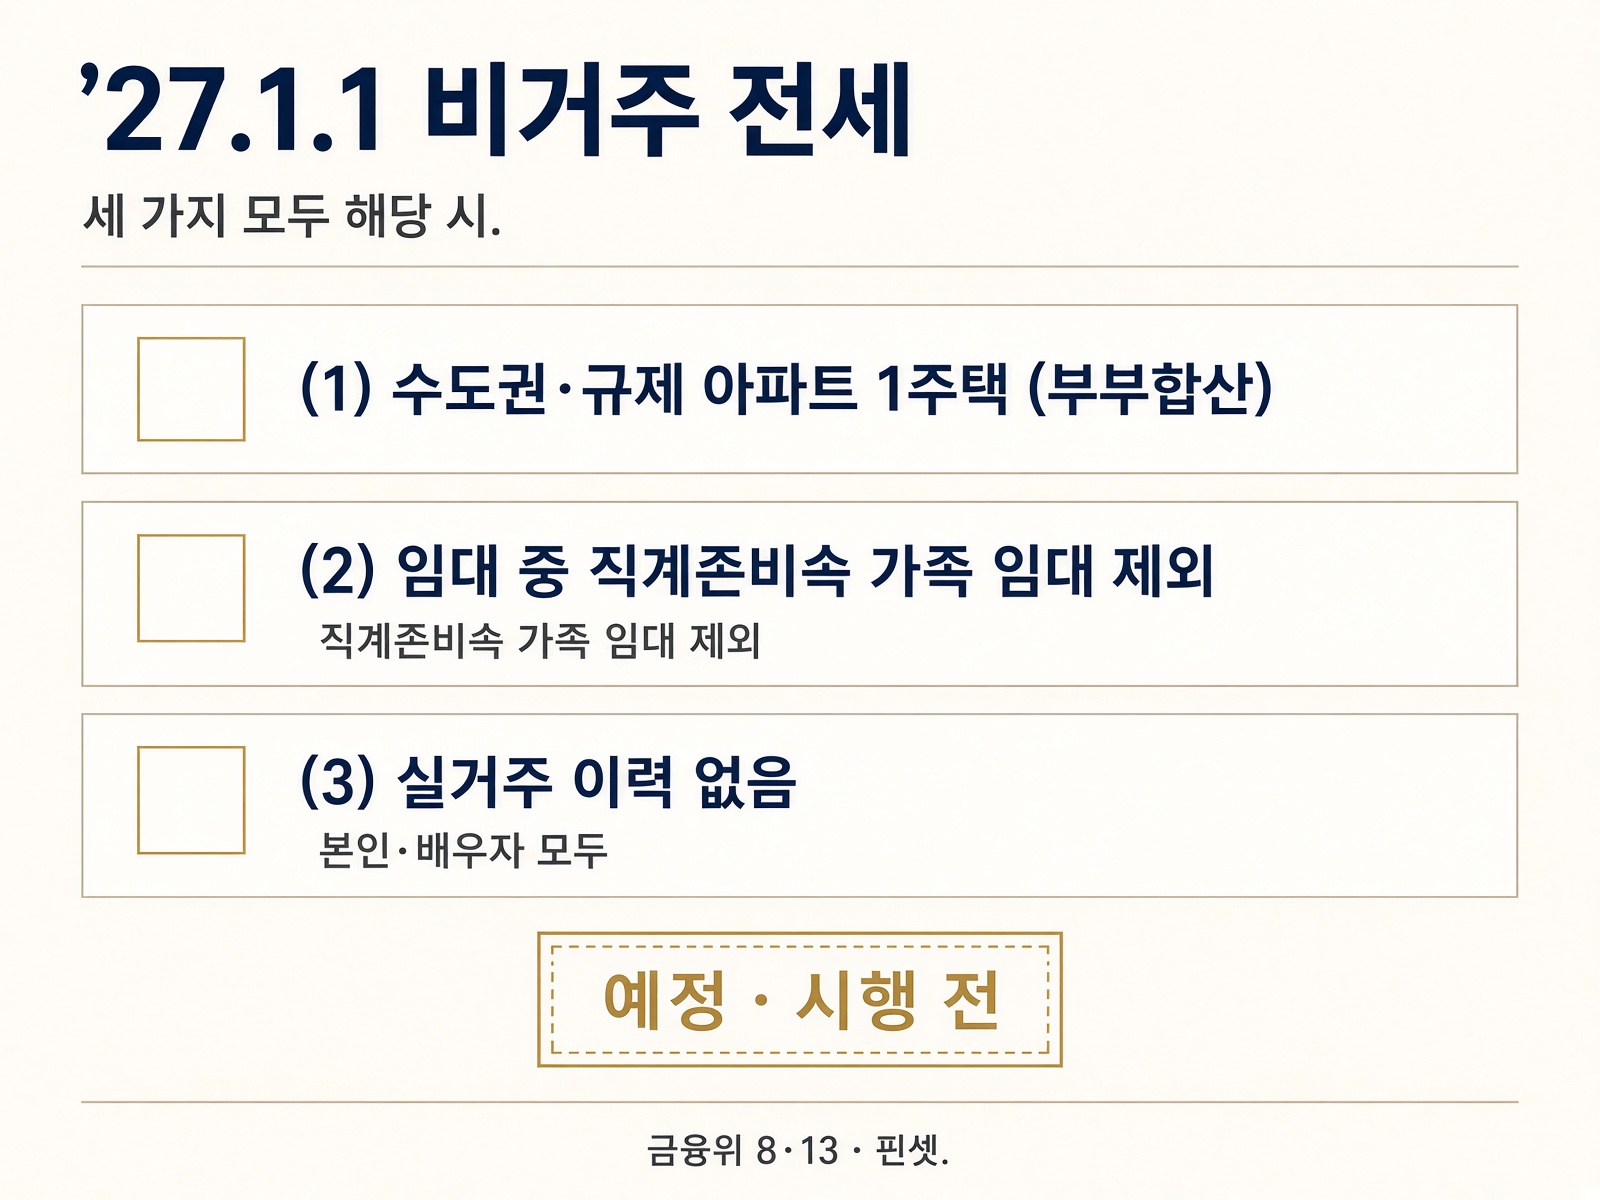
📷 사진 3 · ’27.1.1 비거주 1주택 전세 3요건 체크 인포
’27.1.1 비거주 규제는 아직 예정
금융위 8·13(2026-08-13)에서, 아래를 모두 만족하는 1주택자는 2027-01-01부터 전세 신규·만기연장이 원칙적으로 막힙니다.
- 수도권·규제지역 아파트 1주택(부부합산)
- 그 집을 임대 중(직계존비속 가족 임대는 제외로 설명)
- 본인·배우자 모두 그 집 실거주 이력이 없음
한 번이라도 실거주 이력이 있으면 이 핀셋 대상이 아니라고 금융위 설명과 같은 취지입니다. 보고일(2026-09-27) 기준으로는 시행 전·예정입니다.
자주 헷갈리는 예외는 짧게만: 생애최초·정책모기지·서민 등 별도 우대 LTV 축이 규제지역에도 남는다는 취지가 보도에 반복됩니다. 소득·주택가액 요건은 상품마다 달라서, “일반 가계 LTV 40%와 다른 창구”로만 두는 편이 안전합니다. 청년 주거·생애최초 우대 개선은 8·13에서 상당수 ’27.1월 전후 예정으로 읽히니, “이미 전면 시행”으로 쓰지 않겠습니다.
체크해 두면 좋은 것:
- 내가 보는 뉴스가 전세 한도인지 구입 주담대 LTV인지
- 나는 무주택인지 1주택인지, 빌리는 집이 수도권·규제인지
- 갭형 1주택이면 ’27.1.1 실거주 이력 요건을 미리 볼지
지금 당장 헷갈리는 쪽이 전세 갈아타기인가요, 아니면 규제지역 매수 한도인가요?
'리뷰, 정보' 카테고리의 다른 글
| 삼성전자 말고 전력 — 美 데이터센터에 두산에너빌리티 터빈이 납품되는 이유 (0) | 2026.09.28 |
|---|---|
| 자녀 적금에 매달 넣는 돈, 용돈인 줄 알았는데 증여였다고? (0) | 2026.09.27 |
| 미국 원전 8기 중 2기에 ‘한국형’이 거론되는 이유 (0) | 2026.09.20 |
| zHBM이란? 가속기 위에 HBM을 쌓는 이유 (0) | 2026.09.19 |
| [정보] HBM vs HBF, 뭐가 다를까? (0) | 2026.09.19 |


