자녀 이름으로 적금을 들어 두고 매달 넣는 집이 많습니다. 뉴스에 「증여」「10년 공제」가 같이 나오면, 그 입금이 용돈인지 증여인지부터 헷갈립니다. 국세청·상속세및증여세법 기준으로, 쌓는 돈과 바로 쓰는 돈이 어디서 갈리는지만 정리해 보겠습니다. (확인일 2026-09-27)
📷 국세청 누리집 「상속·증여 안심 가이드」—『상속·증여세 오해 그리고 진실』 게시 화면 · 출처: 국세청 / 정책브리핑
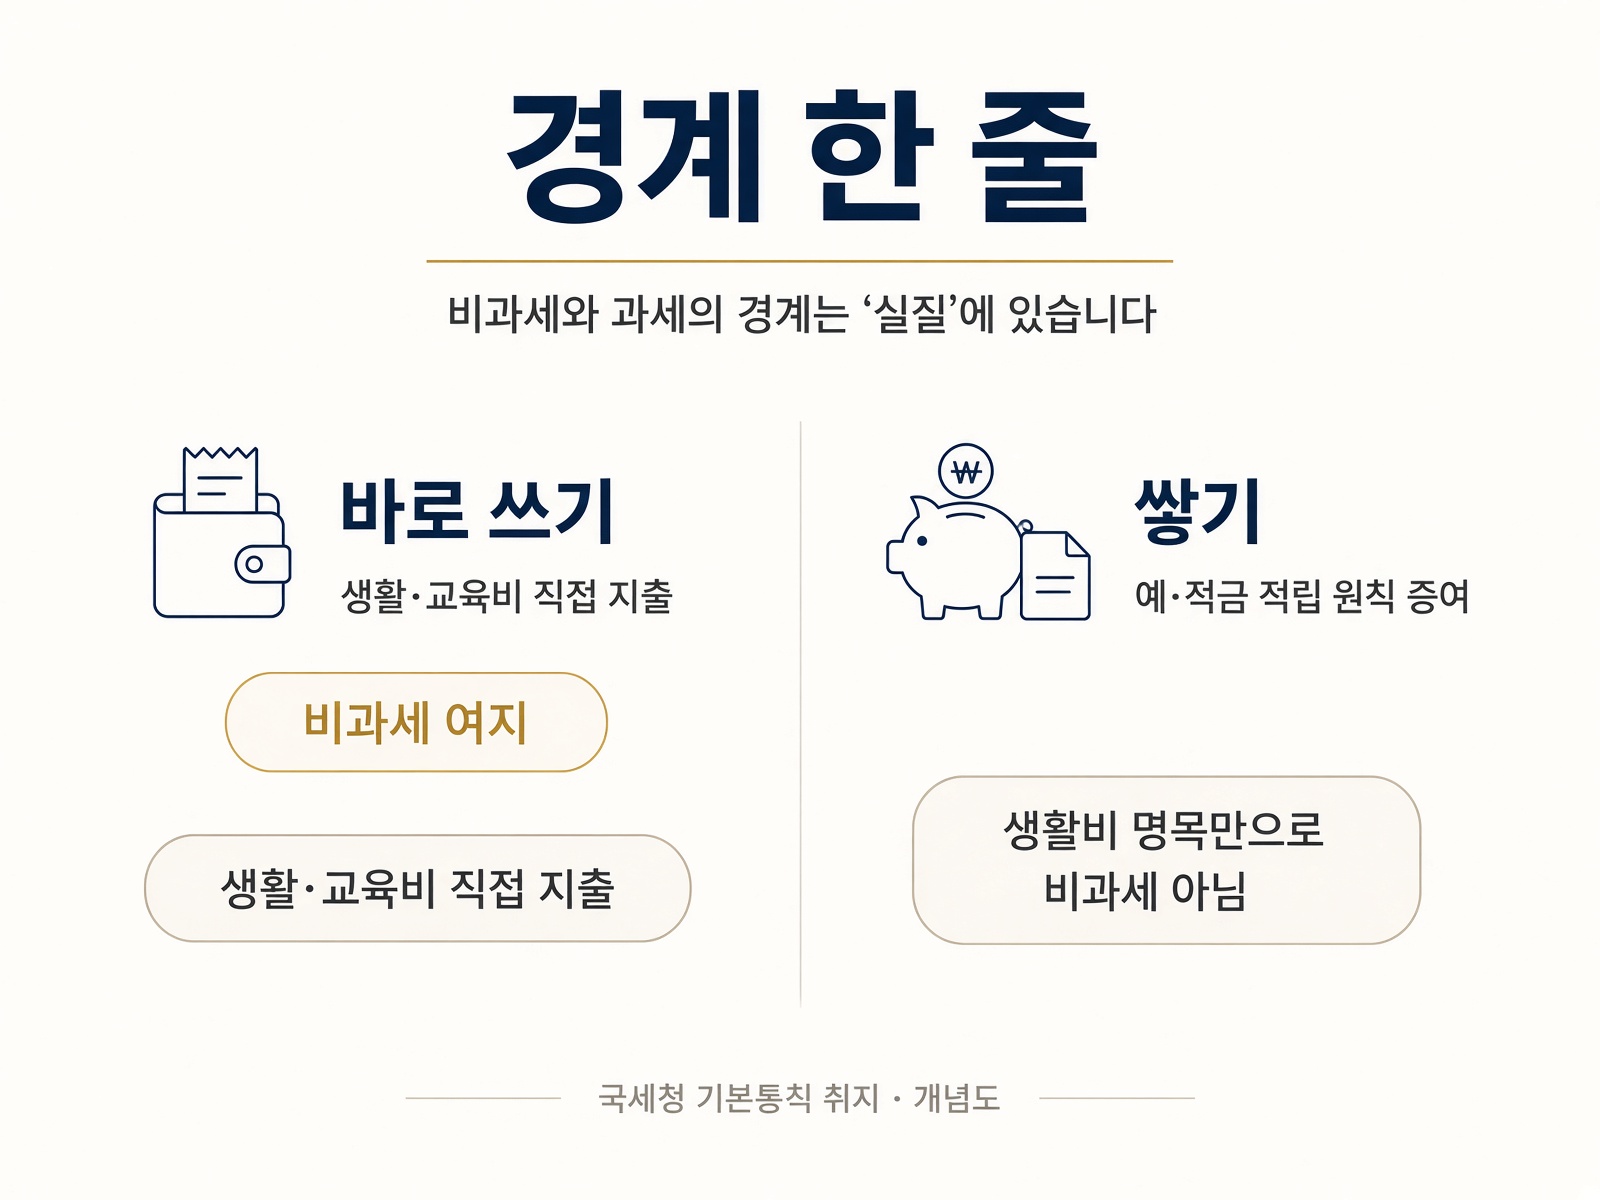
📷 사진 1 · 생활·교육비(직접 지출) vs 예·적금 적립 경계 인포
한 줄로만 말하면
부모가 자녀 명의 적금·예금에 넣는 돈은, 이름을 어떻게 붙이든 무상으로 재산을 넘긴 것이면 원칙적으로 증여입니다. 다만 사회통념상 피부양자 생활비·교육비로, 필요할 때 그 비용에 바로 쓰는 돈은 비과세로 볼 여지가 있습니다. 생활비 명목이라도 예·적금·주식·주택 매입에 쌓으면 그 비과세 생활비로 보지 않는다는 게 국세청 기본통칙·서면 회신 요지입니다.
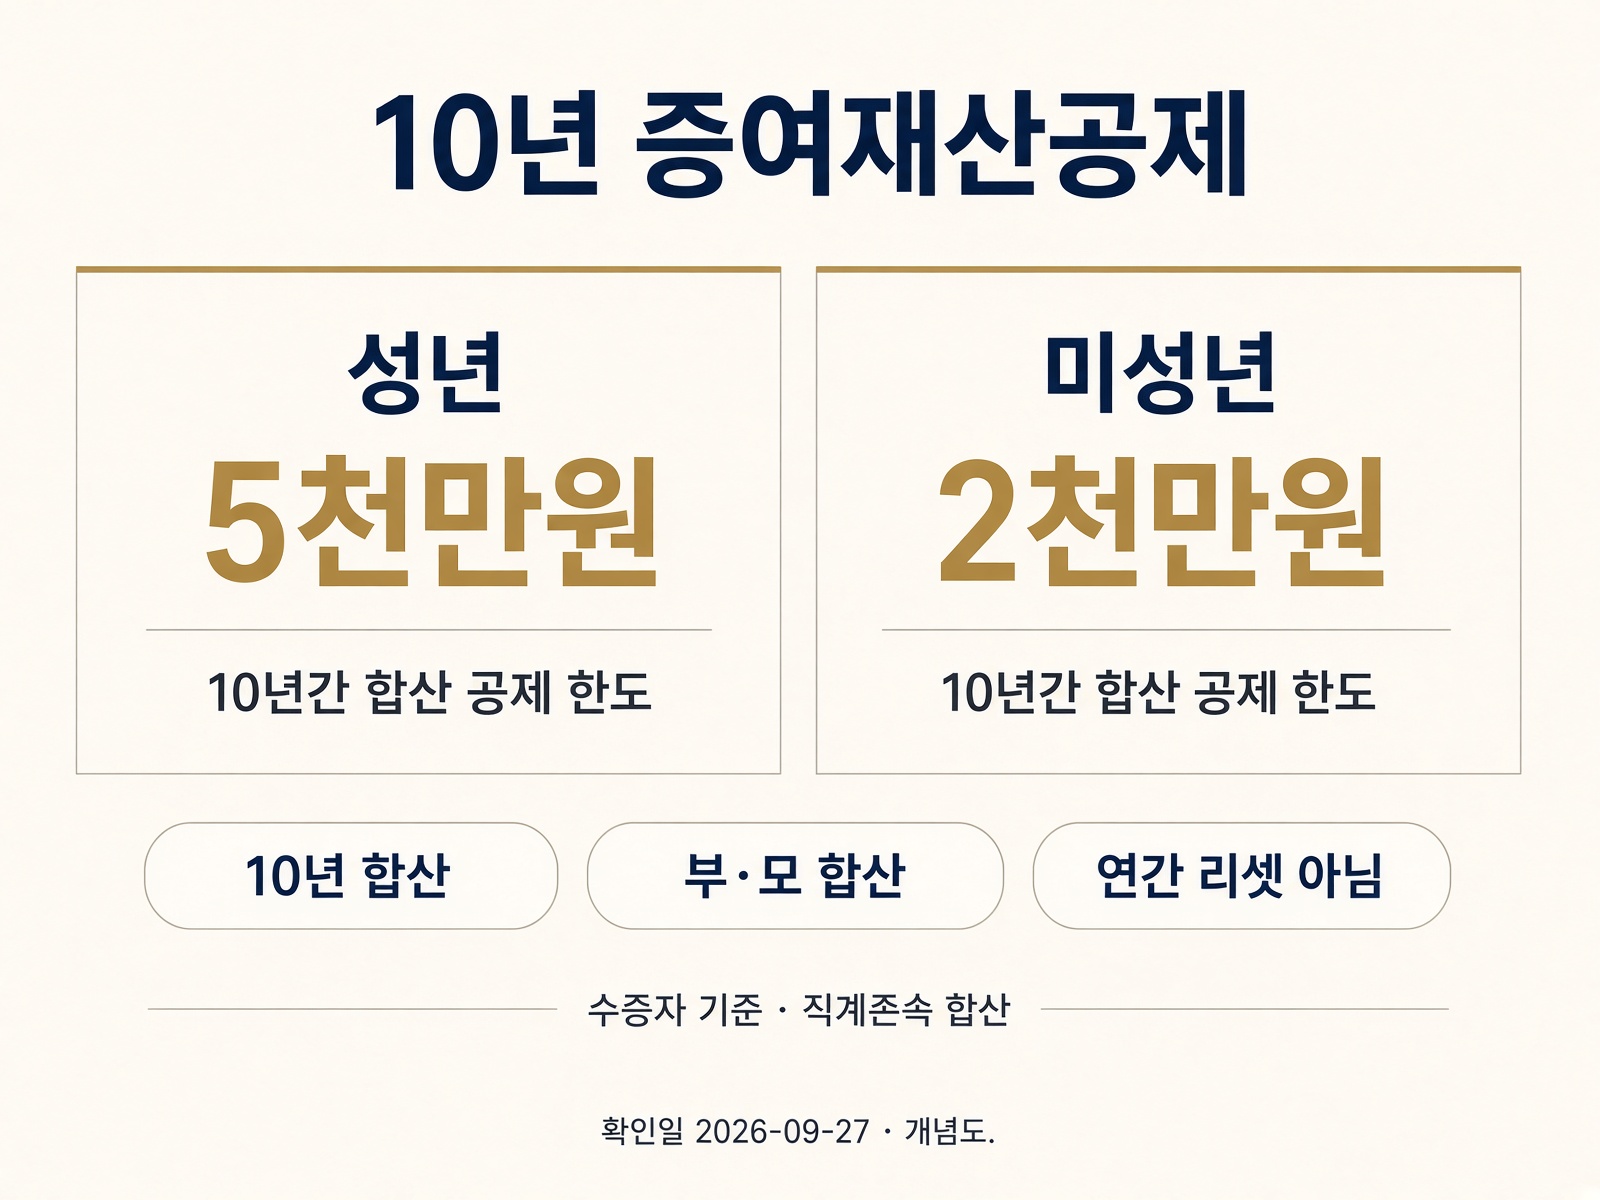
📷 사진 2 · 10년 증여재산공제(성년·미성년) 숫자표 인포
10년 공제 — 성년·미성년, 부·모는 합산
| 구분 | 증여재산공제 (확인일 2026-09-27) |
|---|---|
| 직계존속 → 성년 자녀 | 10년 합산 5천만원 |
| 직계존속 → 미성년 자녀 | 10년 합산 2천만원 |
| 부·모·조부모 | 수증자(자녀) 기준 한도. 따로 5천만+5천만 아님 · 직계존속 합산 |
| 기간 | 증여일 기준 과거 10년. 매년 1월 1일 리셋 아님 |
“매월 얼마면 연간 한도 안” 식의 연간 전용 면제 한도는 없습니다. 성년이 되어 한도가 5천만으로 바뀌어도, 직전 10년 창 안의 증여는 그대로 합산됩니다. 혼인·출산 추가공제(’24.1.1. 이후, 기본공제와 별도 최대 1억)는 축이 달라서, 적금 쌓기 본론에서는 참고만 하겠습니다.
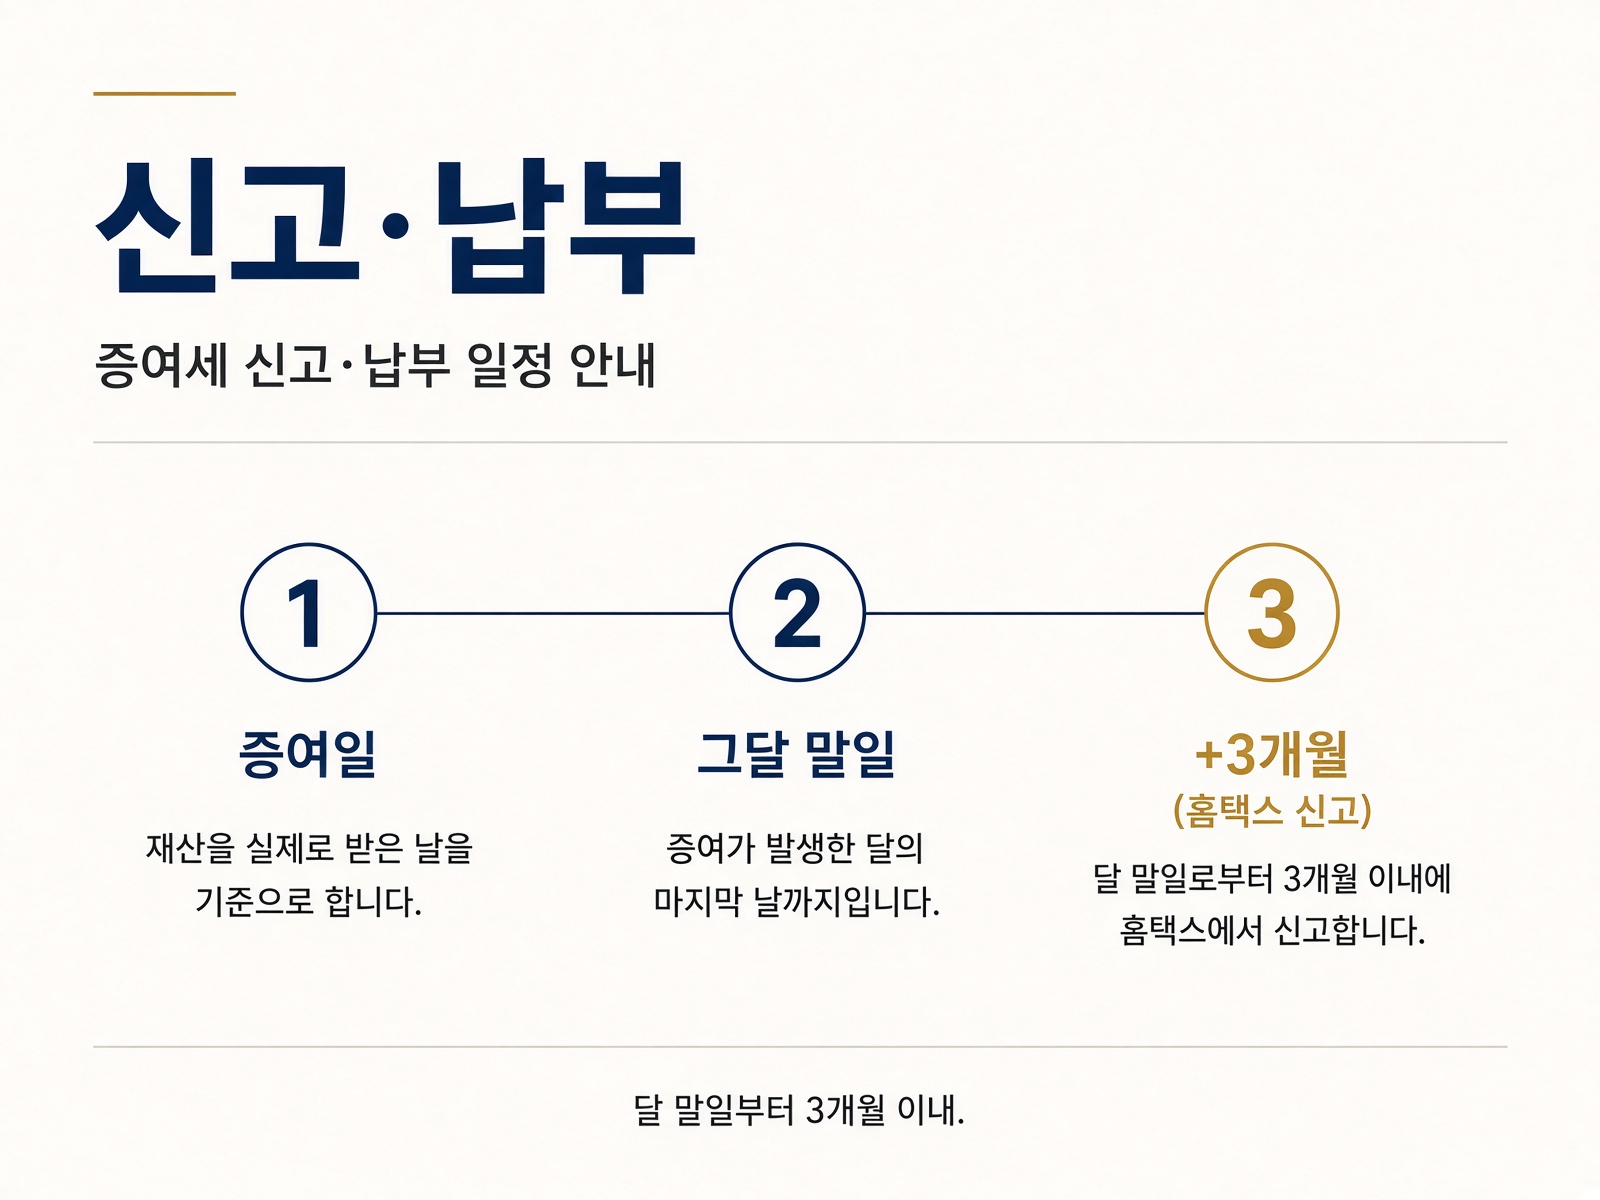
📷 사진 3 · 신고·납부 타임라인(달 말+3개월) 인포
신고·납부 시점과 세율 개요
신고·납부 기한은 증여받은 날이 속하는 달의 말일부터 3개월 이내입니다. 납부세액은 공제·합산 뒤 과세표준에 세율을 적용합니다(신고기한 내 신고 시 신고세액공제 3% 등). 과세표준이 50만원 미만이면 과세최저한으로 증여세를 부과하지 않습니다.
세율(과세표준 기준, 초과누진 개요): 1억 이하 10% / ~5억 20% / ~10억 30% / ~30억 40% / 30억 초과 50%(누진공제액은 국세청 표 기준). 공제 안으로 납부세액이 0이어도, 이후 부동산 등 자금출처 입증에 신고 기록이 도움이 될 수 있다는 취지가 안내에서 반복됩니다. “모든 이체가 실시간 자동 과세”처럼 단정하지는 않겠습니다.
자주 나오는 오해
- 「자녀 적금은 용돈이니까 비과세」 → 쌓아서 자산이 되면 생활비 비과세가 아님.
- 「매년 ○○만원까지 공제」 → 10년 합산이지 연간 리셋이 아님.
- 「아빠 5천만 + 엄마 5천만」 → 직계존속 공제는 수증자 한도·합산.
- 「미성년 2천만이면 성년 순간 리셋」 → 한도만 바뀌고 과거 10년 창은 남음.
- 「공제 안이면 신고 불필요」 → 납부 0이어도 출처 입증에서 기록이 필요할 수 있음.
체크해 두면 좋은 것:
- 그 돈이 바로 생활·교육에 쓰였는지, 아니면 통장에 쌓였는지
- 자녀가 미성년인지 성년인지, 직전 10년 직계존속 증여 합산
- 증여일이 속한 달 말일부터 3개월 신고 창
지금 고민이 ‘매월 적금 이체’ 쪽인가요, 아니면 ‘이미 모아 둔 잔액’ 쪽인가요?
'리뷰, 정보' 카테고리의 다른 글
| 일시적 2주택 기한 하루 차이, 세금은 257만원이 3억9천만원이 된다 (0) | 2026.09.30 |
|---|---|
| 삼성전자 말고 전력 — 美 데이터센터에 두산에너빌리티 터빈이 납품되는 이유 (0) | 2026.09.28 |
| 수도권 전세대출 2억 한도, 누구에게 해당되고, 누구에겐 안되나? (0) | 2026.09.27 |
| 미국 원전 8기 중 2기에 ‘한국형’이 거론되는 이유 (0) | 2026.09.20 |
| zHBM이란? 가속기 위에 HBM을 쌓는 이유 (0) | 2026.09.19 |


